
МДС обозначил ключевые вопросы бизнеса по проекту изменений в Налоговый кодекс
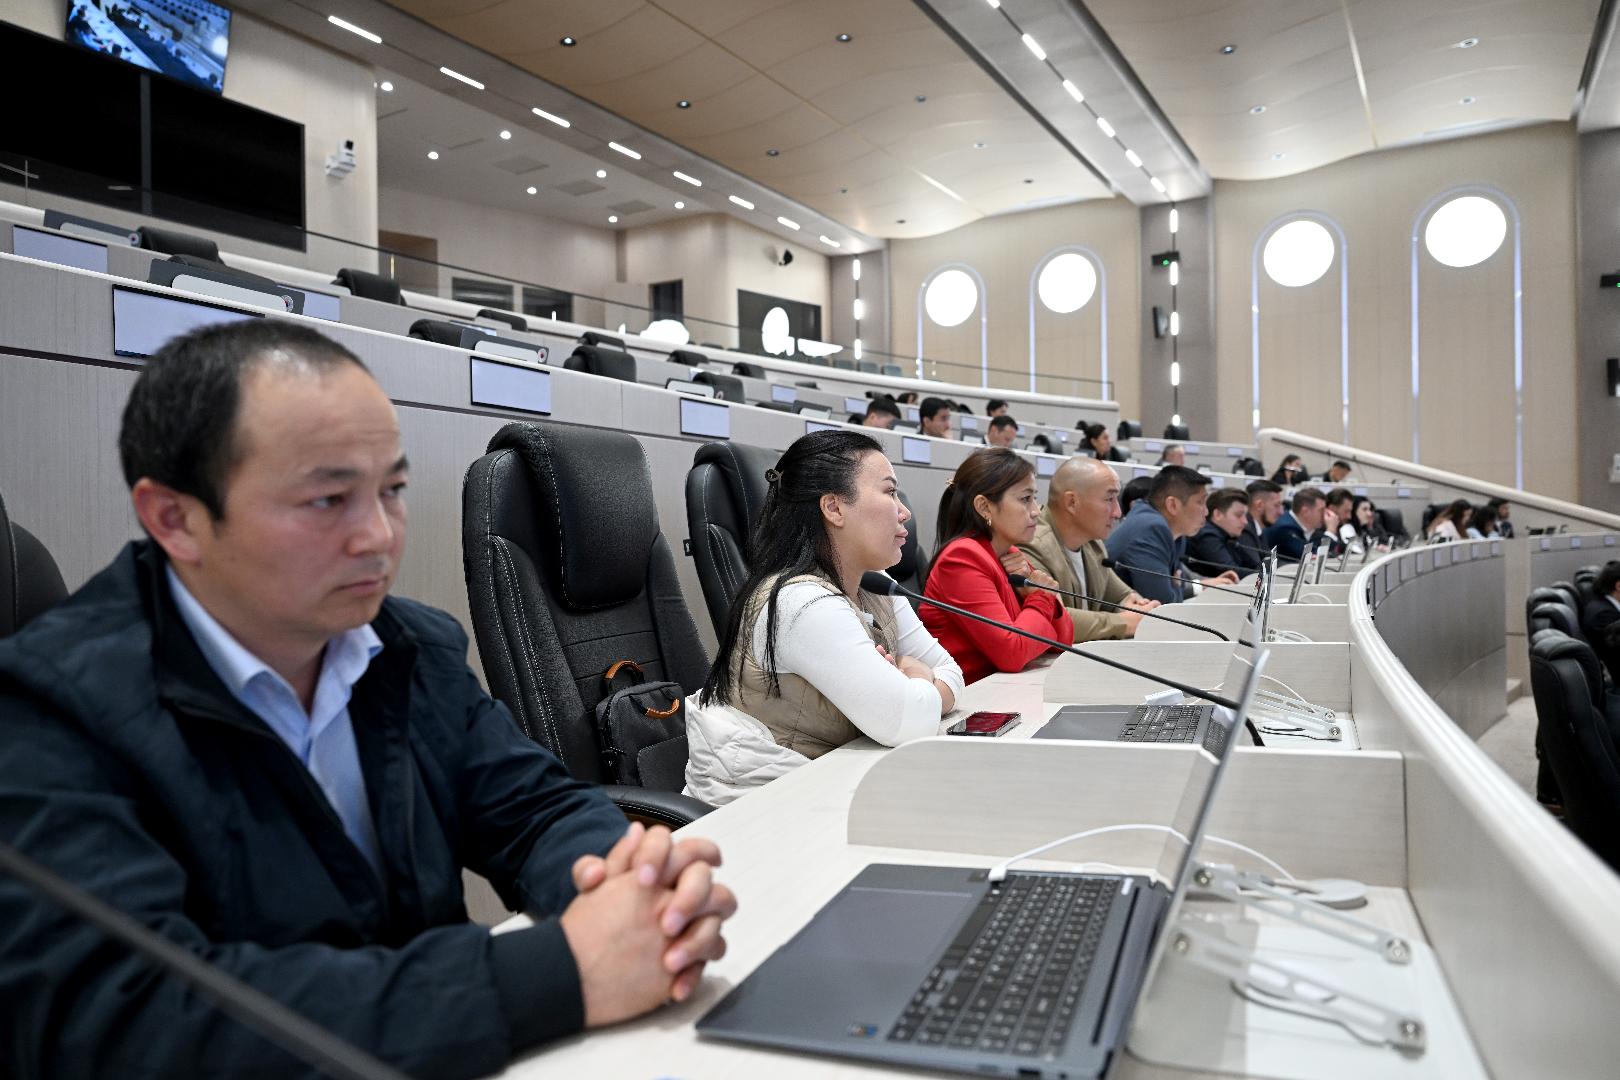
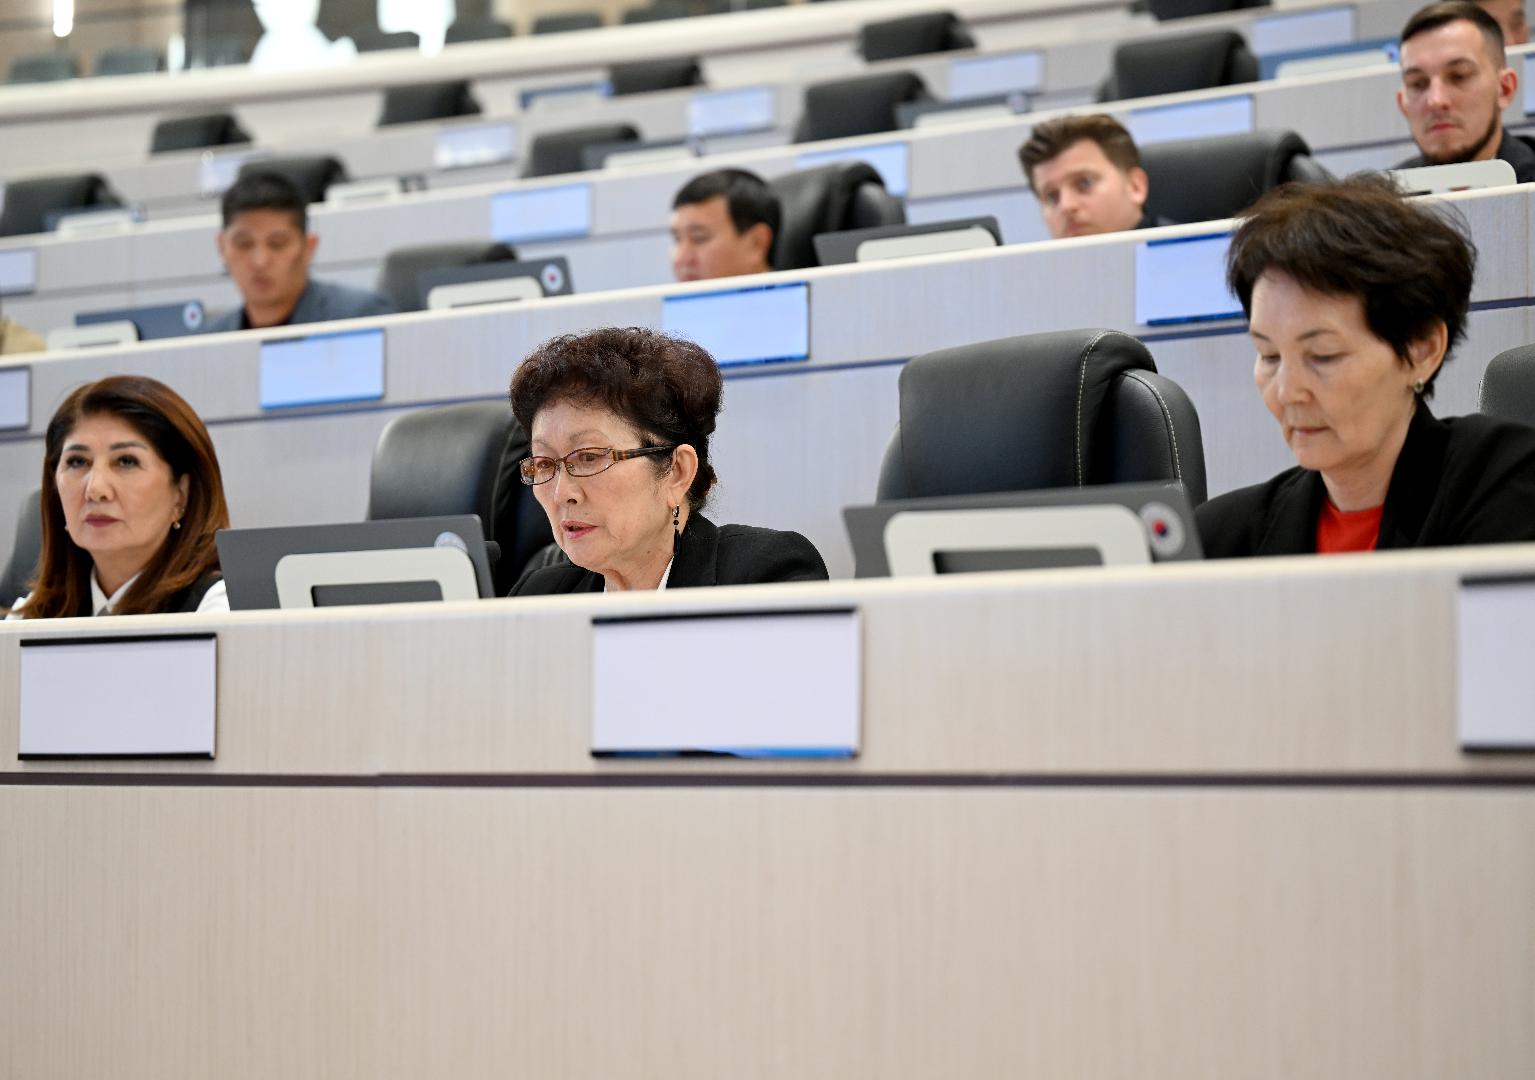
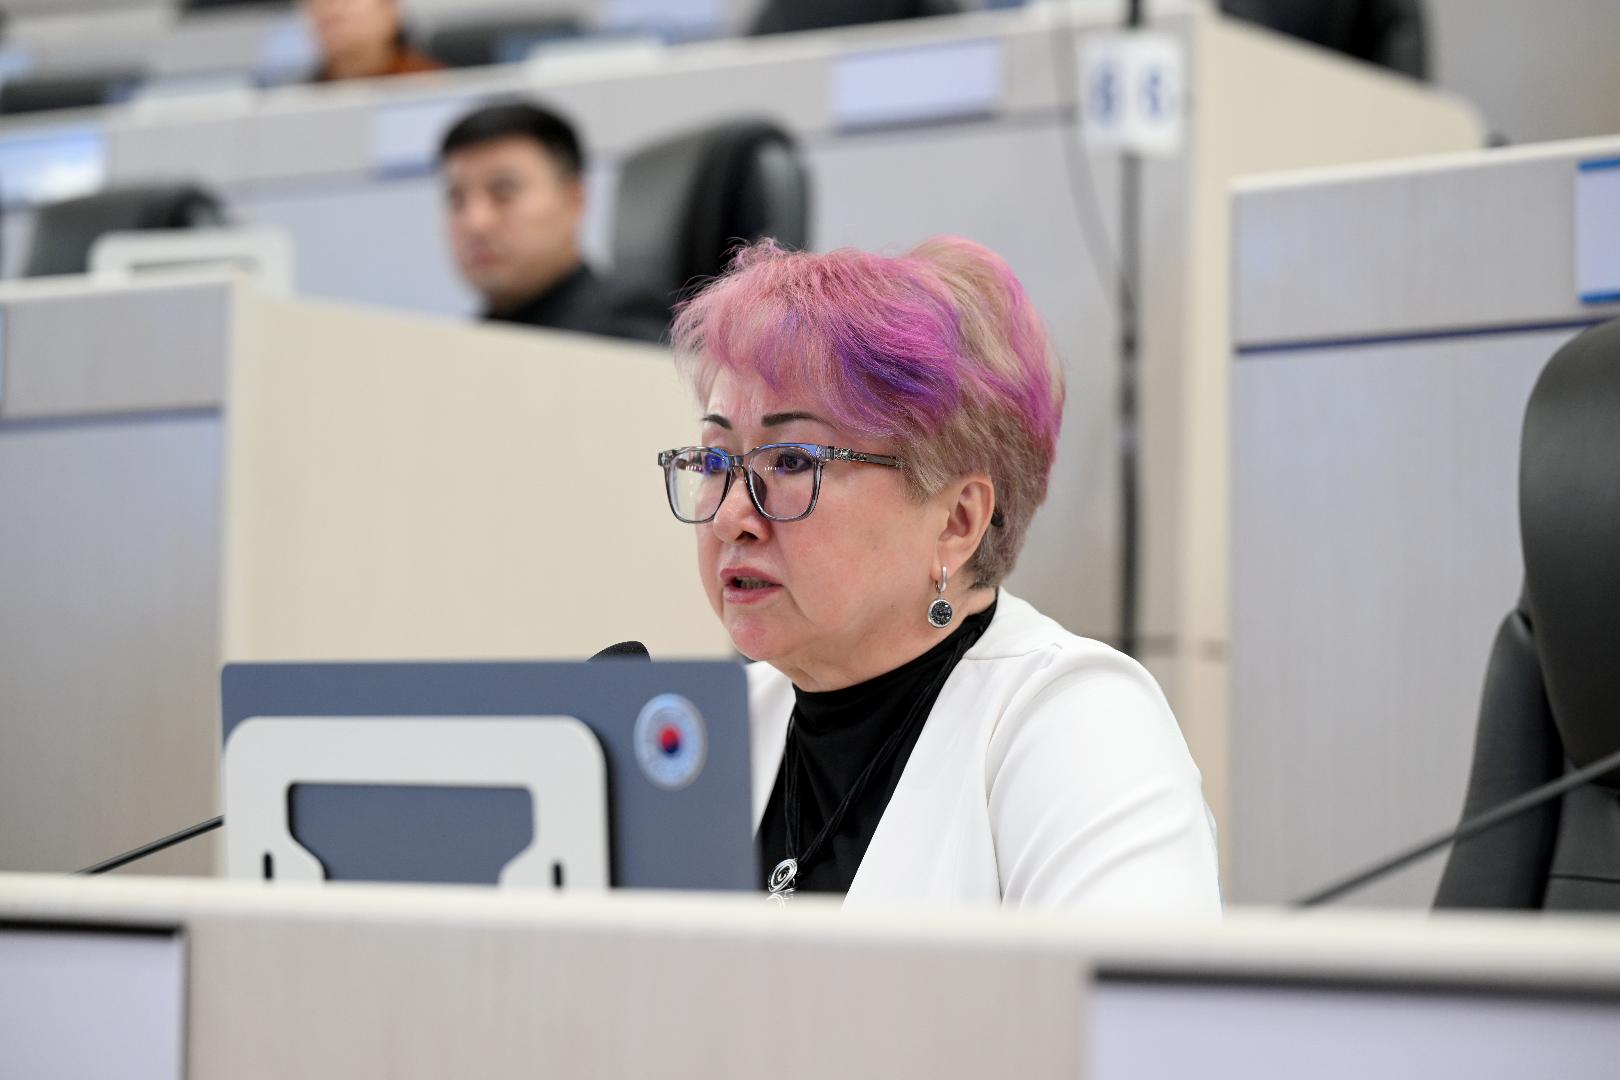
12 октября 2026 года исполнительный директор Международного делового совета (МДС) Аскар Сыдыков выступил на парламентских слушаниях в Жогорку Кенеше Кыргызской Республики по законопроекту, предусматривающему 113 поправок в Налоговый кодекс КР. МДС представил позицию бизнес-сообщества по пяти ключевым вопросам: доступ налоговых органов к данным налогоплательщиков, определение «бестоварных поставок», гарантии защиты прав предпринимателей, начисление НДС на авансовые платежи и зачёт НДС при взаимозачёте денежных обязательств. Особое внимание было уделено необходимости снижения административной нагрузки, защиты добросовестных налогоплательщиков и дополнительного обсуждения с бизнесом положений законопроекта до его рассмотрения во втором чтении.


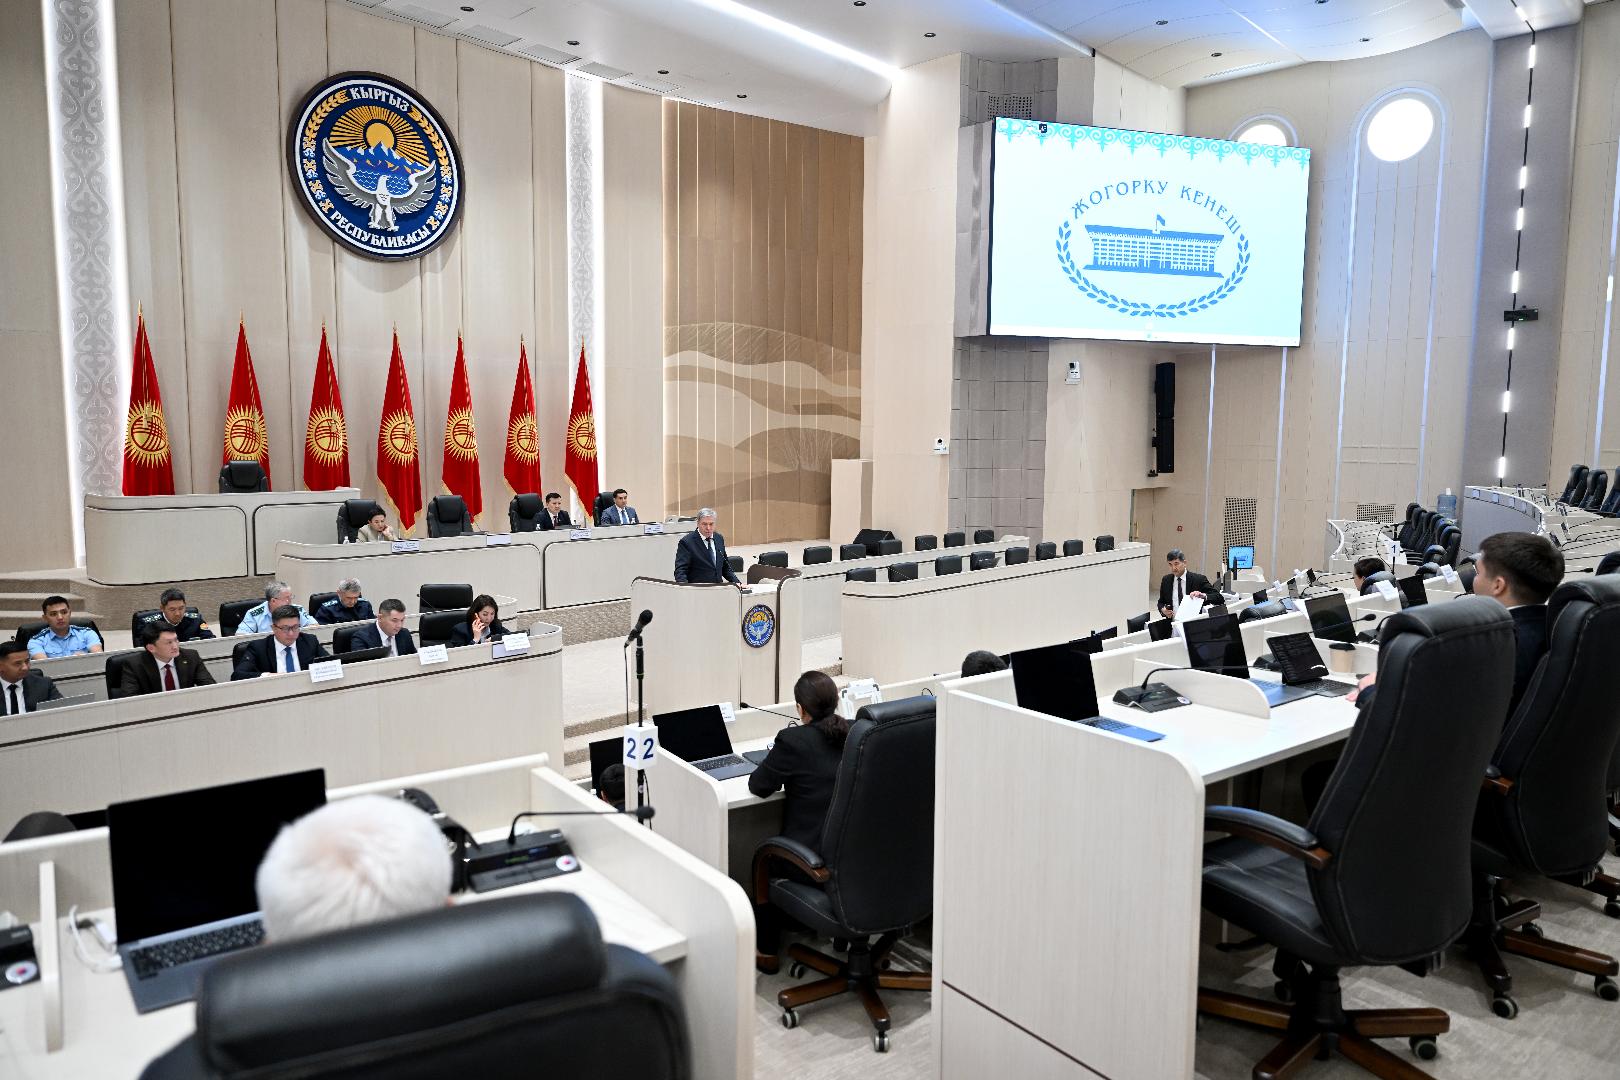
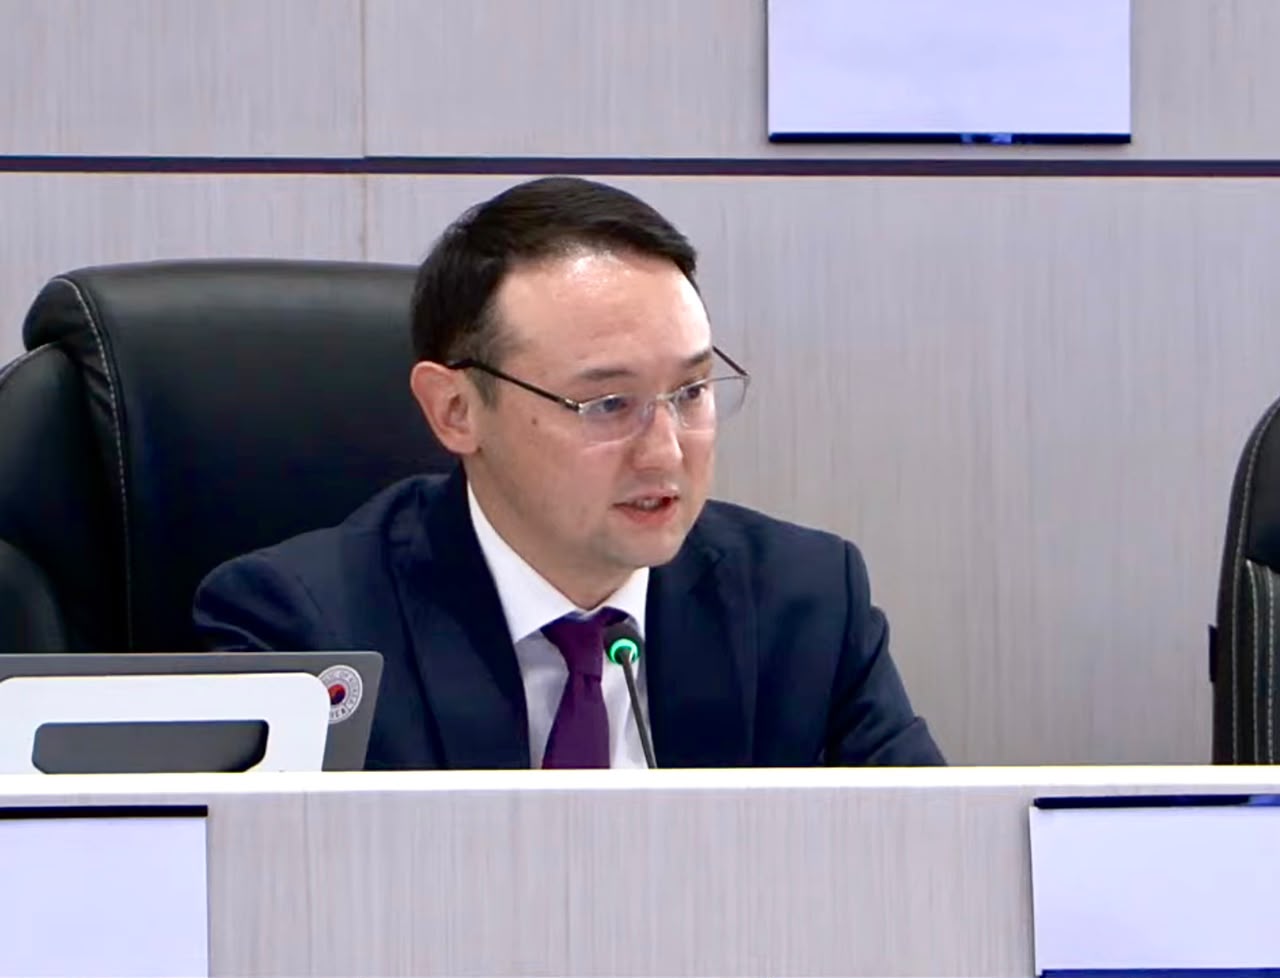
12 октября в Жогорку Кенеше Кыргызской Республики прошли парламентские слушания по законопроекту «О внесении изменений в некоторые законодательные акты Кыргызской Республики в сфере налогообложения», которым предусматриваются 113 поправок в Налоговый Кодекс КР. На слушаниях выступил исполнительный директор Международного делового совета (МДС) Аскар Сыдыков, представив позицию бизнеса.
«Законопроект идёт в двух направлениях: ряд послаблений и усиление контроля. Для бизнеса важно, чтобы итоговый баланс сложился в пользу добросовестного предпринимателя», - сказал Аскар Сыдыков.
Налоговые ставки в Кыргызстане остаются ниже, чем в соседних странах, и это сохраняет конкурентные преимущества страны. Однако для предпринимателя значение имеет не только ставка, но и стоимость исполнения налоговых обязанностей (compliance cost): бухгалтерское сопровождение, электронные счета-фактуры, кассовая техника, учётные системы, пени, штрафы и взаимодействие с налоговыми органами. По данным Всемирного банка, за 2023 год малые предприятия тратили на соблюдение налоговых требований в среднем 3,7% оборота. Усиление контроля, частые изменения норм и быстрая цифровизация увеличивают эти расходы.
МДС также обратил внимание на то, что редакция законопроекта, внесённая на рассмотрение Жогорку Кенеша Кыргызской Республики, содержит положения, которые ранее не представлялись членам межведомственной рабочей группы (МРГ) и не обсуждались с представителями бизнеса. В этой связи бизнес-сообщество предлагает провести их дополнительное обсуждение с участием заинтересованных сторон до рассмотрения законопроекта во втором чтении.
Среди вопросов, которые для бизнеса имеют первостепенное значение, МДС выделил пять.
Первое - доступ к данным (ст. 51, 59 и 146). Законопроект расширяет полномочия налоговых органов по доступу к фискальному программному обеспечению налогоплательщика и получению содержащихся в нём сведений. Также предусматривается предоставление банками и операторами электронных денег и платёжных систем информации об остатках и движении средств по счетам и электронным кошелькам налогоплательщика в режиме реального времени после выставления ему налогового платёжного требования. По мнению бизнеса, необходимо чётко определить объём, порядок и сроки такого доступа, а также гарантии защиты коммерческой и банковской тайны и ответственность за неправомерное использование полученных сведений.
Второе - «бестоварные поставки» и документальное подтверждение расходов (ст. 4, 125, 236 и 316). Проект относит к бестоварным поставкам как фактически не осуществлённые операции, так и операции, не подтверждённые документально, что может повлечь отказ в зачёте НДС и вычете расходов. Кроме того, признание счёта-фактуры, обязательного к оформлению, недействительным предусмотрено как самостоятельное основание для отказа в вычете расходов. Если использование такого счёта-фактуры по операции без фактической поставки привело к занижению налоговых обязательств, представление уточнённой отчётности после получения извещения по результатам камеральной проверки не освобождает от санкций. МДС считает необходимым разграничить недостатки документального оформления и отсутствие реальной хозяйственной операции, а также исключить из определения «бестоварных поставок» работы и услуги.
Третье - гарантии защиты прав налогоплательщиков (ст. 123). Из статьи предлагается исключить положение о возможности отмены решения налогового органа при несоблюдении предусмотренных этой статьёй требований к его вынесению по результатам выездной проверки. При этом сохраняется ответственность должностного лица. По мнению бизнеса, важно сохранить указанное основание для отмены решения, поскольку ответственность должностного лица сама по себе не обеспечивает восстановления нарушенных прав налогоплательщика.
Четвёртое - НДС на авансы (ст. 261). Действующий порядок предусматривает возникновение обязательства по НДС при получении предоплаты до фактической поставки. В результате часть полученного аванса направляется на уплату налога ещё до исполнения договора, сокращая средства, доступные для закупки материалов, производства и выполнения работ. Особенно чувствительно это для строительных и производственных компаний, а также подрядчиков с длительными сроками исполнения договоров. МДС предлагает предусмотреть, чтобы получение предоплаты само по себе не приводило к возникновению обязательства по НДС до фактической поставки. Это предложение пока не отражено в законопроекте.
Пятое - зачёт НДС при взаимозачёте встречных денежных обязательств (ст. 315 и 316). Положения кодекса предусматривают запрет принятия НДС к зачёту по безналичным платежам и по бартерным операциям. При этом на практике взаимозачёт встречных денежных обязательств прямо не урегулирован и некорректно приравнивается к бартеру, что также приводит к отказу в принятии НДС к зачёту. В целях решения этой проблемы МДС предлагает прямо предусмотреть в Кодексе возможность принятия НДС к зачету при осуществлении взаимозачета встречных денежных обязательств. Соответствующие изменения в рассматриваемой редакции проекта не предусмотрены.
По мнению МДС, приоритетом в работе налоговой службы должны быть консультирование предпринимателей, разъяснение требований законодательства и содействие добровольному исполнению налоговых обязательств. Предлагаемое законопроектом расширение контрольных полномочий необходимо сопровождать упрощением процедур и действенными гарантиями защиты прав налогоплательщиков. Такой подход позволит предупреждать нарушения, снижать административную нагрузку и укреплять доверие между бизнесом и государством.
Новости
НОВЫЙ КУРС В GEEKS "DATA ANALYTICS + AI ВИЗУАЛИЗАЦИЯ"
VIA Tourism: когда международная поездка становится инструментом для бизнеса, здоровья и развития
Сегодня международная поездка - это уже не всегда про отдых. Для предпринимателя она може…
МДС принял участие в заседании Совета по статистике Кыргызской Республики
6 октября исполнительный директор МДС, заместитель председателя Совета по статистике Аска…
SOS Детские деревни Кыргызстана приглашает бизнес поддержать детей без опеки и семьи в трудной ситуации
В Кыргызстане десятки тысяч детей растут без родительской опеки, а тысячи семей ежедневно…