
ЭИК Салык кодексине өзгөртүүлөрдү киргизүү боюнча мыйзам долбооруна байланыштуу бизнестин негизги маселелерин көтөрдү
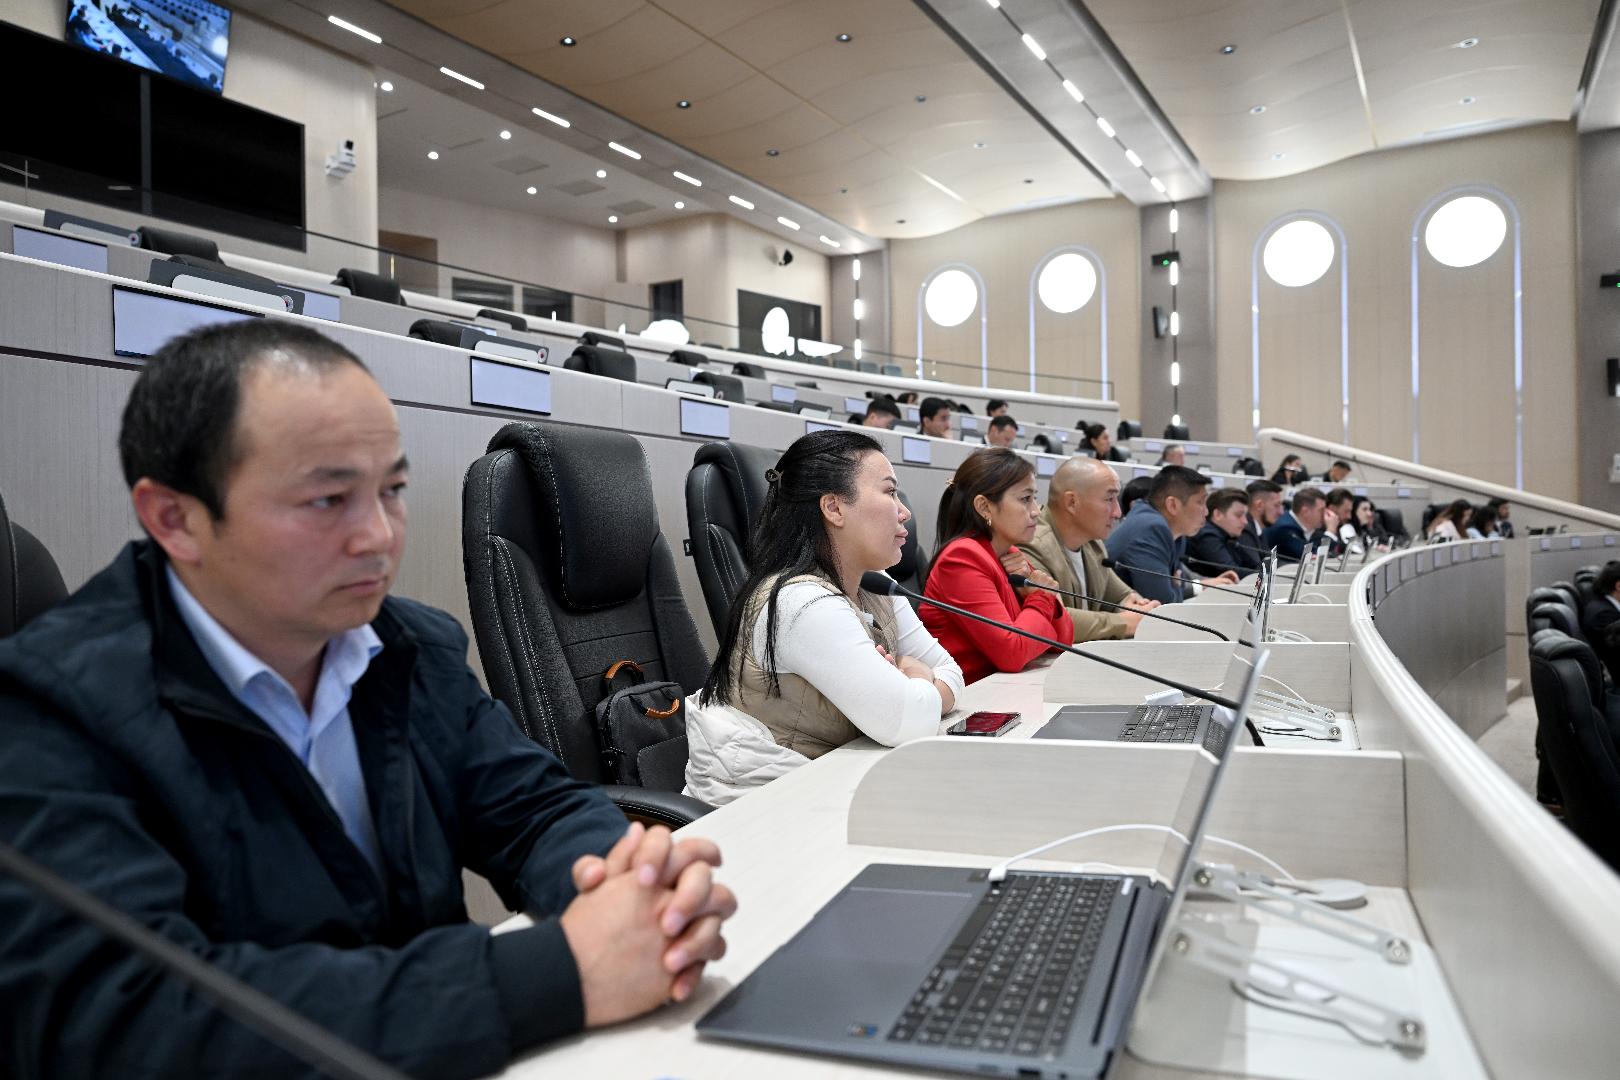
2026-жылдын 12-октябрында Эл аралык ишкерлер кеңешинин (ЭИК) аткаруучу директору Аскар Сыдыков Кыргыз Республикасынын Жогорку Кеңешинде Салык кодексине 113 түзөтүү киргизүүнү караган мыйзам долбоору боюнча парламенттик угууда сөз сүйлөдү. ЭИК бизнес-коомчулуктун позициясын беш негизги маселе боюнча билдирди: салык органдарынын салык төлөөчүлөрдүн маалыматтарына жетүүсү, «товарсыз берүүлөр» түшүнүгү, ишкерлердин укуктарын коргоо кепилдиктери, алдын ала төлөмдөргө КНС эсептөө жана өз ара акчалай милдеттенмелерди чегеришүүдө КНСти эсепке алуу. Административдик жүктү азайтууга, ак ниет салык төлөөчүлөрдүн укуктарын коргоого жана мыйзам долбоорун экинчи окууда кароого чейин анын айрым жоболорун бизнес-коомчулуктун катышуусунда кошумча талкуулоого өзгөчө көңүл бурулду.


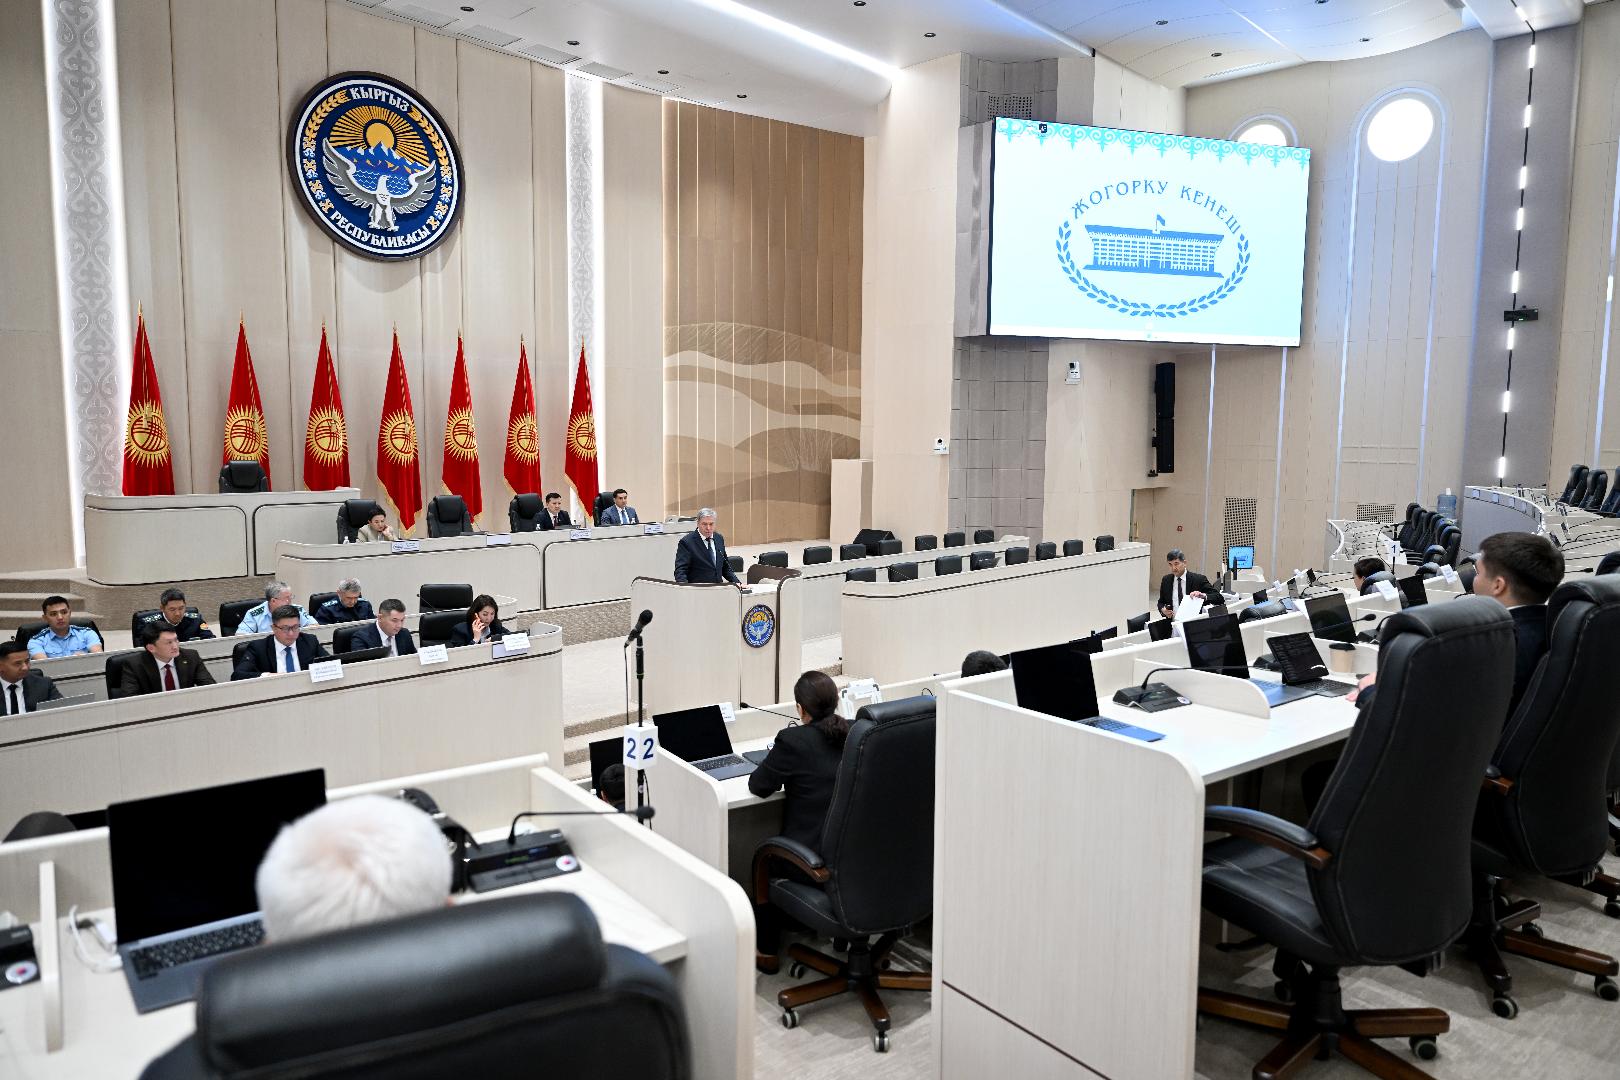
«Мыйзам долбоору эки багытты камтыйт: бир катар жеңилдиктерди берүү жана көзөмөлдү күчөтүү. Бизнес үчүн акыркы тең салмактуулуктун ак ниет ишкерлердин пайдасына түзүлүшү маанилүү», — деди Аскар Сыдыков.
Кыргызстандагы салык ставкалары коңшу мамлекеттерге салыштырмалуу төмөн бойдон калууда, бул өлкөнүн атаандаштык артыкчылыктарын сактоого өбөлгө түзөт. Бирок ишкерлер үчүн салыктын ставкасы гана эмес, салыктык милдеттенмелерди аткарууга кеткен чыгымдар (compliance cost) да маанилүү: бухгалтердик коштоо, электрондук эсеп-фактуралар, контролдук-кассалык техника, эсепке алуу системалары, туумдар, айып пулдар жана салык органдары менен өз ара аракеттенүү. Дүйнөлүк банктын маалыматына ылайык, 2023-жылы чакан ишканалар салык талаптарын аткарууга орточо эсеп менен жүгүртүүсүнүн 3,7%ын жумшаган. Көзөмөлдүн күчөтүлүшү, ченемдердин тез-тез өзгөрүшү жана ыкчам санариптештирүү бул чыгымдарды көбөйтүүдө.
ЭИК ошондой эле Кыргыз Республикасынын Жогорку Кеңешинин кароосуна киргизилген мыйзам долбоорунун редакциясында мурда ведомстволор аралык жумушчу топтун (ВАЖТ) мүчөлөрүнө сунушталбаган жана бизнес өкүлдөрү менен талкууланбаган жоболор бар экенине көңүл бурду. Ушуга байланыштуу бизнес-коомчулук мыйзам долбоорун экинчи окууда кароого чейин аталган жоболорду кызыкдар тараптардын катышуусунда кошумча талкуулоону сунуштайт.
ЭИК бизнес үчүн биринчи кезектеги мааниге ээ болгон беш маселени белгиледи.
Биринчиси — маалыматтарга жетүү мүмкүнчүлүгү (51, 59 жана 146-беренелер). Мыйзам долбоору салык органдарынын салык төлөөчүнүн фискалдык программалык камсыздоосуна жетүү жана андагы маалыматтарды алуу боюнча ыйгарым укуктарын кеңейтет. Ошондой эле салык төлөөчүгө салыктык төлөм талабы коюлгандан кийин банктар, электрондук акча операторлору жана төлөм системалары тарабынан анын эсептериндеги жана электрондук капчыктарындагы акча каражаттарынын калдыктары жана кыймылы тууралуу маалыматтарды реалдуу убакыт режиминде берүү каралууда. Бизнестин пикири боюнча, мындай жетүүнүн көлөмүн, тартибин жана мөөнөттөрүн, ошондой эле коммерциялык жана банктык сырды коргоо кепилдиктерин жана алынган маалыматтарды мыйзамсыз пайдалангандыгы үчүн жоопкерчиликти так аныктоо зарыл.
Экинчиси — «товарсыз берүүлөр» жана чыгымдарды документалдык тастыктоо (4, 125, 236 жана 316-беренелер). Долбоор иш жүзүндө аткарылбаган операцияларды да, документтер менен тастыкталбаган операцияларды да товарсыз берүүлөргө киргизет. Бул КНСти эсепке алуудан жана чыгымдарды чегерүүдөн баш тартууга алып келиши мүмкүн. Мындан тышкары, таризделиши милдеттүү болгон эсеп-фактураны жараксыз деп таануу чыгымдарды чегерүүдөн баш тартуунун өз алдынча негизи катары каралууда. Эгерде иш жүзүндө берүү болбогон операция боюнча мындай эсеп-фактураны пайдалануу салыктык милдеттенмелердин азайтылышына алып келсе, камералдык текшерүүнүн жыйынтыгы боюнча билдирүү алынгандан кийин такталган отчеттуулукту берүү санкциялардан бошотпойт. ЭИК документтерди тариздөөдөгү кемчиликтер менен реалдуу чарбалык операциянын жоктугун айырмалоо, ошондой эле «товарсыз берүүлөр» түшүнүгүнөн жумуштарды жана кызмат көрсөтүүлөрдү алып салуу зарыл деп эсептейт.
Үчүнчүсү — салык төлөөчүлөрдүн укуктарын коргоо кепилдиктери (123-берене). Аталган беренеден көчмө текшерүүнүн жыйынтыгы боюнча салык органынын чечимин чыгарууда ушул беренеде каралган талаптар сакталбаган учурда аны жокко чыгаруу мүмкүнчүлүгү жөнүндөгү жобону алып салуу сунушталууда. Ошол эле учурда кызмат адамынын жоопкерчилиги сакталат. Бизнестин пикири боюнча, чечимди жокко чыгаруунун көрсөтүлгөн негизин сактап калуу маанилүү, анткени кызмат адамынын жоопкерчилиги өзүнөн өзү салык төлөөчүнүн бузулган укуктарынын калыбына келтирилишин камсыз кылбайт.
Төртүнчүсү — алдын ала төлөмдөргө КНС эсептөө (261-берене). Учурдагы тартип боюнча КНС боюнча милдеттенме товарлар иш жүзүндө берилгенге, жумуштар аткарылганга же кызмат көрсөтүүлөр көрсөтүлгөнгө чейин алдын ала төлөм алынган учурда пайда болот. Натыйжада алынган аванстын бир бөлүгү келишим аткарыла электе эле салык төлөөгө жумшалып, материалдарды сатып алууга, өндүрүшкө жана жумуштарды аткарууга жеткиликтүү каражаттарды азайтат. Бул өзгөчө курулуш жана өндүрүш компаниялары, ошондой эле келишимдерди аткаруу мөөнөтү узак болгон подрядчылар үчүн сезилерлик маселе болуп саналат. ЭИК алдын ала төлөмдүн алынышы өзүнөн өзү иш жүзүндө берүү жүзөгө ашырылганга чейин КНС боюнча милдеттенменин пайда болушуна алып келбешин караштырууну сунуштайт. Бул сунуш азырынча мыйзам долбоорунда чагылдырылган эмес.
Бешинчиси — өз ара акчалай милдеттенмелерди чегеришүүдө КНСти эсепке алуу (315 жана 316-беренелер). Кодекстин жоболорунда накталай эмес төлөмдөр жана бартердик операциялар боюнча КНСти эсепке алууга тыюу салуу каралган. Ошол эле учурда иш жүзүндө өз ара акчалай милдеттенмелерди чегеришүү түздөн-түз жөнгө салынган эмес жана жаңылыш түрдө бартерге теңештирилип, натыйжада КНСти эсепке алуудан баш тартууга алып келүүдө. Бул көйгөйдү чечүү максатында ЭИК Кодексте өз ара акчалай милдеттенмелерди чегеришүү жүргүзүлгөн учурда КНСти эсепке алуу мүмкүнчүлүгүн түздөн-түз караштырууну сунуштайт. Каралып жаткан мыйзам долбоорунун редакциясында тиешелүү өзгөртүүлөр каралган эмес.
ЭИКтин пикири боюнча, салык кызматынын ишиндеги артыкчылыктуу багыттар ишкерлерге консультация берүү, мыйзамдардын талаптарын түшүндүрүү жана салыктык милдеттенмелерди ыктыярдуу аткарууга көмөктөшүү болууга тийиш. Мыйзам долбоорунда сунушталган көзөмөлдөө ыйгарым укуктарын кеңейтүү жол-жоболорду жөнөкөйлөтүү жана салык төлөөчүлөрдүн укуктарын коргоонун натыйжалуу кепилдиктери менен коштолушу зарыл. Мындай мамиле укук бузуулардын алдын алууга, административдик жүктү азайтууга жана бизнес менен мамлекеттин ортосундагы ишенимди бекемдөөгө мүмкүндүк берет.
Жаңылыктар
ЭИК Кыргыз Республикасынын Статистика боюнча кеңешинин жыйынына катышты
6-октябрда ЭИКтин аткаруучу директору, Статистика боюнча кеңештин төрагасынын орун басары…
МДС CIPEнин аймактык конференциясында бизнестин кызыкчылыктарын илгерилетүү боюнча ыкмаларын тааныштырды
МДС Ереванда өткөн CIPEнин аймактык конференциясында Кыргызстандагы бизнес-адвокация тажр…
Диалогдон долбоорлорго: Прагада Борбордук Азия менен Борбордук Европанын кызматташтыгы талкууланды
19-сентябрда Прага шаарында МДСтин аткаруучу директору Аскар Сыдыков «Central Europe, BRI…
МДСтин мүчөлөрү КРнын Ишкерлер күнүнө карата Экономика жана коммерция министрлигинин ведомстволук сыйлыктары менен сыйланышты
18 сентября 2026 года в здании Министерства экономики и коммерции Кыргызской Республики с…